Prospectus exclusief voor leden van Moresgenootschap Ius Sanctus
Een huis kopen voor Ius Sanctus
Deze prospectus legt uit wat we willen kopen en wat het kost. Ook lees je wat jij terugkrijgt, hoe het juridisch in elkaar zit en welke risico's er zijn. Voor meer informatie en de actuele stand van zaken kijk je op moresvastgoed.org.
We gaan een studentenhuis in Enschede kopen en dat verhuren aan leden van Ius Sanctus. Daarbij is geen hypotheek nodig. Wij lenen zelf zestig keer € 5.000 uit aan een op te richten Mores Vastgoed BV. Die koopt daarmee het huis en wordt eigenaar. De huuropbrengst betaalt het onderhoud, de rente en de aflossing van de leningen. Jij krijgt dertig jaar lang elk jaar evenveel (annuïtair) rente en aflossing terug: per leningdeel in totaal € 9.209. De rente staat vast op 4,5% per jaar, vergelijkbaar met een reguliere obligatie.
Eén leningdeel
€ 5.000
Het is mogelijk om meer leningdelen te verstrekken
Totaal terug per deel
€ 9.209
Waarvan € 4.209 rente
Jaarlijkse uitkering
€ 307 per jaar
Dat is rente + aflossing
Vaste rente
4,5%
Per jaar, over de hele looptijd
Totaal op te halen
€ 300.000
60 leningdelen, geen hypotheek
Looptijd
30 jaar
2027 t/m 2056, tussentijds uitstappen kan.
1 Waarom we dit willen
Ius heeft geen huis. Dat is jammer, want goede, betaalbare kamers in het centrum zijn schaars, terwijl de huren hard oplopen. Een eigen huis, zoals in deze prospectus, heeft meerdere voordelen:
Een eigen huis dat volledig is afbetaald en huurinkomsten blijft opleveren, is een money-making machine. Over 30 jaar levert dat ruim € 36K per jaar op (na aftrek van belasting en kosten), én er staat een huis ter waarde van enkele tonnen. Voor Ius Sanctus, door Ius Sanctus!
Vier leden wonen straks voor een nette prijs bij elkaar, binnen de singel, in ons eigen huis. Alle bedragen in dit stuk gaan uit van vier bewoners. Dit is een goed startpunt en als we willen, kunnen we daarna verhuizen naar een groter huis, of kopen we bij.
De interne betrokkenheid wordt groter. We verliezen aanwas doordat oud-Ius gezien wordt als los zand en alleen dom zuipt. Een huis is de verwezenlijking van de betrokkenheid.
Door toegenomen kamerprijzen en levensonderhoud is het steeds minder waarschijnlijk dat studenten op kamers gaan. Ius kan daar een bijdrage leveren en studenten aantrekken voor Taste in het algemeen en Ius in het bijzonder.
Het geld dat we er samen in stoppen komt met rente terug: het is een lening, geen donatie. Per € 5.000 die je erin stopt, komt er € 9.209 uit, dus je wordt er zelf ook beter van.
Het huis is eigendom van de BV, niet van individuele leden. Fiscaal is het daardoor een simpele lening in box 3: geen aanmerkelijk belang, geen box 2 en geen dividendbelasting. En er komt geen ruzie over vertrekkende leden, of over erfgenamen die bij overlijden mede-eigenaar worden.
De huur die een steekproef van Ius-leden nu betaalt, is gemiddeld ca. € 373 per maand, deels inclusief en deels exclusief gas, water en licht. Voor een vergelijkbare kamer op de markt kwamen we voor 2027 uit op een schatting van € 533. In dit plan wordt uitgegaan van een kamerhuur van € 450 per kamer per maand (exclusief GWE). Studenten geven aan dat dit acceptabel is.
2 Het voorstel in het kort
We richten een BV op, en die BV koopt het huis. Jij leent geld aan de BV — een deelneming van € 5.000 — en de BV betaalt je dat over 30 jaar terug met rente. Er komt geen bank aan te pas, en er komt geen hypotheek op het huis. Zestig deelnemingen zijn genoeg om in Enschede een huis met vier slaapkamers te kopen.
Wacht even, waarom verstrek ik een lening en krijg ik geen mede-eigendom? Vergelijk het met een hypotheek. De bank leent jou geld, jij koopt het huis; dat zijn twee losse juridische transacties en het huis is niet van de bank. Zo werkt dit ook, maar omgedraaid: jij bent de bank. Zou iedereen in plaats daarvan een stukje eigenaar zijn, dan moet elk besluit wettelijk unaniem worden genomen. En uitstappen wordt een drama: je moet langs de notaris en er moet opnieuw worden getaxeerd. Bij overlijden erft de partner een stuk van het huis, en bij een conflict hebben we dan geen poot om op te staan. Bij persoonlijk faillissement ligt jouw eigendom ineens bij de curator. En ten slotte: hoe mooi is het als het huis van Ius zélf is!
De verhuur van vier kamers levert genoeg op om de leningen terug te betalen. Vier kamers à € 450 per maand leveren € 21.600 per jaar op. Zestig leningdelen à € 307 terugbetalen kost € 18.417 per jaar. Het verschil is belasting, verzekering en onderhoud. Dat is in de eerste jaren krap, maar met 3% indexatie per jaar groeit de huur in dertig jaar tot € 50.902 per jaar! Meer details staan in hoofdstuk 5.
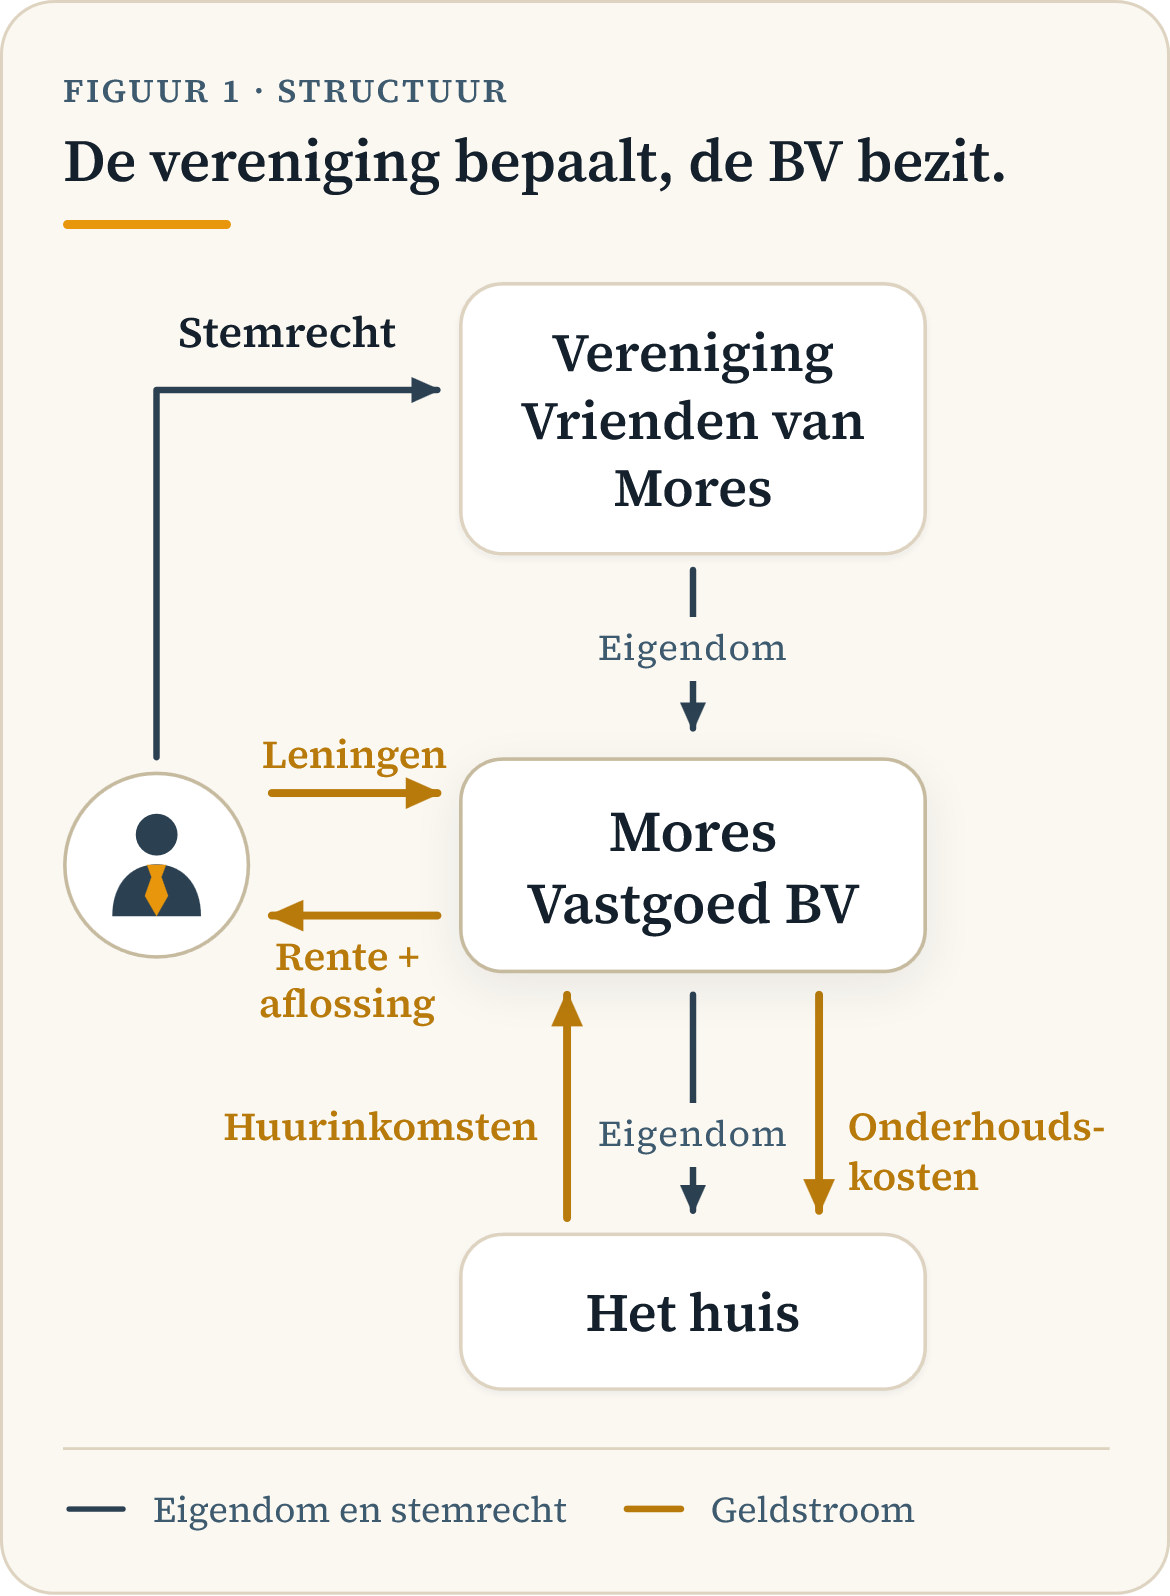
De BV is op haar beurt eigendom van een op te richten Vereniging "Vrienden van Mores". Daarin zitten alle deelnemers, en zo is de zeggenschap goed geregeld (zie Figuur 1). Die zeggenschap is gekoppeld aan wat je inlegt: elk leningdeel is één stem. Wie vier delen verstrekt, heeft dus vier stemmen op elke vergadering van de Vereniging en beslist zo mee (zie hoofdstuk 8). Als er goesting is in meer huizen, kan de Vereniging weer een nieuwe BV starten. Zie hoofdstuk 6 voor meer informatie over de juridische kanten.
3 Wat je terugkrijgt
Per leningdeel van € 5.000 krijg je dertig jaar lang rente en aflossing, van 2027 tot en met 2056. De lening is annuïtair: je ontvangt elk jaar, aan het eind van het jaar, hetzelfde bedrag van € 307. Daarin neemt het rentedeel af en het aflossingsdeel toe; de tabel hieronder laat enkele voorbeeldjaren zien. Over de hele looptijd ontvang je € 9.209, waarvan € 4.209 rente. Figuur 2 zet deze twee bewegingen naast elkaar: je vordering loopt leeg terwijl je ontvangsten oplopen.
Figuur 2 · per leningdeel van € 5.000
Wat er nog uitstaat, en wat je al terugkreeg
Wat er nog uitstaat (jouw vordering op de BV)Wat je cumulatief terugkrijgt (rente en aflossing)
Dat komt neer op een vaste rente van 4,5% per jaar over je uitstaande hoofdsom, vanaf de eerste dag en voor de volle looptijd. Bij een tekort kan een vergadering van de Vereniging besluiten om de aflossing op te schorten (zie hoofdstuk 8). Diezelfde vergadering kan het rentepercentage aanpassen, omhoog of omlaag, maar alleen met een tweederdemeerderheid en altijd voor alle leningdelen tegelijk.
Jaar
Hoofdsom aan het begin
Rentedeel
Aflossingsdeel
Totaal per deel
1 (2027)
€ 5.000
€ 225
€ 82
€ 307
10 (2036)
€ 4.115
€ 185
€ 122
€ 307
20 (2046)
€ 2.618
€ 118
€ 189
€ 307
30 (2056)
€ 294
€ 13
€ 294
€ 307
Totaal ontvangen per leningdeel
€ 9.209
Alle bedragen komen uit het financieel plan: dertig jaar aan journaalposten, grootboek, balans en kasstroomoverzicht. Dat is nagekeken door diverse vakmensen uit de financiële sector, uit startups en uit de onroerendgoedsector; geen van hen heeft spannende zaken ontdekt.
4 Het Ius Sancthuus, hoe ziet dat eruit?
We hebben twee rondes gezocht naar voorbeelden. In het lagere segment zitten huizen waarop we willen bieden. Veelal zijn dit huizen van rond 1930. Enkele voorbeelden staan in de tabel hieronder:
Adres
Vraagprijs
Kamers
Indruk
Ribbeltsweg 5 — verkocht, referentie
€ 265.000
4
Binnen de singel, karakteristiek, ruimte voor een bar.
Ribbeltsweg 11 Onder bod
€ 289.000
4
Reeds geflipt. Airco's. Heeft kelder voor bar.
Kuipersdijk 213 Verkocht onder voorbehoud
€ 295.000
5?
Zolderkamer splitsen? Checken met omgevingsvergunning
Gemiddelde prijs per slaapkamer, in dit segment
€ 69.250
Beste geval: € 66.250 per kamer
Bron: Funda.nl
Ribbeltsweg 5 is inmiddels verkocht en dient in deze prospectus als referentie. Het heeft vier kamers binnen de singel, en met € 66.250 per kamer een gunstige verhouding tussen prijs en huuropbrengst. De begroting is op dit huis gebouwd, en het is het ijkpunt waaraan we andere huizen toetsen: vier kamers, binnen de singel, rond € 265.000.
Zulke huizen komen in Enschede geregeld voorbij, daarom willen we de financiën rond hebben, zodat we kunnen bieden zodra er een langskomt. We bieden nooit zonder bouwtechnische keuring en nooit zonder voorbehoud van de omgevingsvergunning; wél zonder voorbehoud van financiering, want die financiering zijn wij.
5 De rekensom
In dit hoofdstuk rekenen we het voorstel door. Eerst zie je wat de aankoop eenmalig kost en hoeveel marge er overblijft van de € 300.000 die we ophalen. Daarna volgt de exploitatiebegroting: wat er elk jaar binnenkomt aan huur en wat eruit gaat aan rente, aflossing, vaste lasten en belasting. Die tonen we voor jaar 1, 10, 20 en 30, en voor jaar 31, het eerste jaar nadat alle leningen zijn afgelost. Tot slot lees je welke reserves de BV opbouwt en aan welke knoppen we kunnen draaien als het toch knelt.
Eenmalig: wat de aankoop kost
Aankoopprijs huis (referentie: Ribbeltsweg 5)
€ 265.000
Overdrachtsbelasting (8%, want bedoeld voor verhuur)
Oprichting vereniging met volledige rechtsbevoegdheid
€ 1.000
Accountantskosten
€ 1.500
Totaal benodigd
€ 292.552
Op te halen bij 60 deelnemers (60 × € 5.000)
€ 300.000
Marge
€ 7.448
Bronnen: Belastingdienst.nl (overdrachtsbelasting), GoedkoopsteNotaris.nl, KvK.nl, Boekhouder.nl (accountantskosten). Er komt geen hypotheek op het huis; het pand is daarmee onbezwaard eigendom van de BV.
Jaarlijks: wat er in en uit gaat (Exploitatiebegroting)
Post
Jaar 1 (2027)
Jaar 10 (2036)
Jaar 20 (2046)
Jaar 30 (2056)
Jaar 31 (2057)
Huur, 4 kamers à € 450 per maand (3% indexatie)
+ € 21.600
+ € 28.183
+ € 37.876
+ € 50.902
+ € 52.429
Rente aan deelnemers
− € 13.500
− € 11.110
− € 7.069
− € 793
€ 0
Aflossing aan deelnemers
− € 4.917
− € 7.308
− € 11.349
− € 17.624
€ 0
Gemeentelijke lasten
− € 1.440
− € 1.465
− € 1.968
− € 2.645
− € 2.725
Zakelijke opstalverzekering
− € 1.020
− € 1.331
− € 1.789
− € 2.404
− € 2.476
Klein onderhoud
− € 600
− € 783
− € 1.052
− € 1.414
− € 1.456
Zakelijke bankrekening
− € 250
− € 326
− € 438
− € 589
− € 607
Boekhoudpakket
− € 250
− € 326
− € 438
− € 589
− € 607
Vennootschapsbelasting (19%)
€ 0
− € 2.440
− € 4.773
− € 8.069
− € 8.466
Saldo
− € 377
+ € 3.094
+ € 9.000
+ € 16.775
+ € 36.092
Vanaf jaar 31 is het een money-making machine, maar eerst is het zuur. Dit is de eerlijke versie: omdat de lening annuïtair is, wordt er vanaf jaar 1 afgelost. De eerste jaren is het daardoor krap: het saldo is licht negatief. Dat gat wordt gedekt door de marge van € 7.448 die we bovenop de aankoopprijs ophalen (zie de tabel hierboven). Vanaf jaar 4 draait de exploitatie break-even en daarna structureel positief. De huur groeit namelijk met 3% per jaar mee, terwijl je vaste jaarbedrag van € 307 per deel gelijk blijft. Dat is een startprobleem, geen structureel probleem. Figuur 3 hieronder laat zien waarom.
Figuur 3 · huurinkomsten versus rente en aflossing
Onder de groene lijn zit jouw geld, daarboven de lasten
Huurinkomsten, 4 kamers, 3% indexatieRente en aflossing aan de deelnemers (vlak, annuïtair)Lasten, belasting en reserves
De blauwe lijn is de huur: die groeit door de indexatie van 3% per jaar van € 21.600 naar € 50.902. De groene lijn is vlak: elk jaar gaat er precies € 18.417 naar de deelnemers, rente en aflossing samen voor alle 60 leningdelen. Dat is het wezen van een annuïtaire lening. Uit het oranje vlak ertussen worden de lasten, de belasting en de reserves betaald. Die ruimte groeit vanzelf mee met de huur, terwijl je vaste jaarbedrag nooit verandert.
Reserveringen: Wat we sparen
Reserve
Jaar 1 (2027)
Jaar 10 (2036)
Jaar 20 (2046)
Jaar 30 (2056)
Onderhoudsreserve (groot onderhoud)
€ 1.605
€ 2.094
€ 2.814
€ 3.782
Leegstandsreserve
€ 1.000
€ 1.305
€ 1.754
€ 2.357
Reserve onvoorzien
€ 1.000
€ 1.305
€ 1.754
€ 2.357
Totaal per jaar
€ 3.605
€ 4.704
€ 6.322
€ 8.496
Stand van de reserves (eind van het jaar)
€ 3.605
€ 41.328
€ 96.867
€ 171.509
De BV houdt drie potjes aan, die elk jaar worden geïndexeerd:
Een statutair verplichte onderhoudsreserve voor groot onderhoud. We streven naar minstens 3% van de huiswaarde en vullen de reserve met een jaarlijkse bijdrage van € 1.605. Dit is bóvenop de € 600 per jaar voor klein onderhoud waar de exploitatiebegroting al rekening mee houdt.
Een eveneens verplichte leegstandsreserve, voor als een kamer een maand leegstaat. Die reserve bedraagt minstens één keer de totale maandhuur (ca. € 1.800).
Een reserve voor onvoorziene zaken, gevuld met € 1.000 per jaar.
Omdat de exploitatiebegroting in de eerste jaren al krap is, wordt het met de reserveringen erbij zeer krap. Toch blijven we reserveren: sparen voor onderhoud, leegstand en onvoorzien is een verstandige, conservatieve keuze. Het tekort betalen we de eerste jaren uit de marge na aankoop. Is die op, dan volgen we de volgorde uit de statuten: eerst wordt de reserve voor onvoorziene uitgaven aangesproken, daarna het vrije saldo. Is dat niet genoeg, dan stelt het bestuur de Vereniging voor om een deel van de rente uit te stellen. Daarover beslist de ledenvergadering, elk jaar opnieuw. Uitgestelde rente blijft je gewoon verschuldigd. Naar verwachting gaat het om hooguit ca. € 154 per leningdeel, dat je uiterlijk in jaar 17 terugkrijgt; in de latere jaren is die financiële ruimte er ruimschoots. Is er eerder al ruimte, dan krijg je het ook eerder terug. Zie ook hoofdstuk 8 en 9.
Wat er na dertig jaar staat
Die reserves worden elk jaar opzijgezet voor hun doel, en dat loopt op. Stel dat ze nooit aangesproken hoeven te worden: dan staat er aan het einde van de looptijd, in 2056, € 171.509 in de reserves.
Dat is veel geld. Het laat zien dat het financiële risico op termijn laag is en dat er genoeg geld is voor onderhoud. Gaat het structureel voor de wind, dan valt ook te denken aan een bonusuitkering, een renteverhoging of een huurverlaging.
Twee knoppen waar we aan kunnen draaien als het toch knelt:
De huur. We rekenen met € 450, terwijl de markt richting € 533 gaat. Zelfs € 35 per kamer per maand erbij — nog ruim onder de markt — is € 1.680 per jaar extra, en dat dekt risico's af.
Rentebetaling uitstellen. Het schema in hoofdstuk 3 gaat uit van 30 jaar tegen 4,5% vast. Loopt het een jaar krap, dan kan de vergadering van de Vereniging besluiten de rente op te schorten tot er weer geld is. De vaste rente van 4,5% verandert daardoor niet.
Voor groot onderhoud (dak, kozijnen, sanitair) is de buffer begroot op basis van Nibud- en Consumentenbond-normen. Ook zijn diverse leden van Mores geraadpleegd die ervaring hebben met groot onderhoud aan een huis.
6 Hoe het juridisch in elkaar zit
Twee lagen, elk met een reden. De Vereniging is waar wij zitten en stemmen; de BV is waar het bezit en de schulden zitten, zie ook hoofdstuk 2. Zo kan niemand ooit persoonlijk aansprakelijk worden gesteld voor een schuld van de BV.
Laag 1
Vereniging Vrienden van Mores
Leden van Ius die deelnemer worden, kunnen lid worden van de Vereniging. Dat geldt ook voor (oud-)bewoners van het huis en voor deelnemers van wie de lening volledig is afgelost. Besluiten over aankoop, verkoop, uitgaven boven € 10.000 en de benoeming van het bestuur van de BV worden in de Vereniging genomen. Een vereniging met volledige rechtsbevoegdheid (VVR), dus geen hoofdelijke aansprakelijkheid.
Laag 2
Mores Vastgoed BV
De Vereniging is eigenaar (formeel: de enige aandeelhouder) van de BV. De BV koopt het huis, verhuurt de kamers, betaalt de lasten en betaalt jou rente en aflossing. Het bestuur bestaat uit drie personen en wordt elk jaar (her)benoemd.
Jouw plek
Deelnemer én lid
Als deelnemer ben je schuldeiser van de BV: je hebt recht op rente en aflossing. Via de Vereniging stem je mee over de grote besluiten: één stem per leningdeel.
In het huis
Huisgenoten en de Nestor
De vier bewoners zijn huurders met een huurcontract en hebben huurbescherming. Het huis voldoet aan alle vergunningen. De Nestor zit in het bestuur van de BV en is verantwoordelijk voor het onderhoudsplan. (Oud-)bewoners zijn lid van de Vereniging en hebben stemrecht.
Dit is de hoofdlijn. De juridische uitwerking staat in de statuten van de BV en van de VVR, te vinden op moresvastgoed.org. Daarin staan de bepalingen die richting geven aan de uitvoering: wie wat beslist, hoe de reserves werken en wat er gebeurt als het tegenzit.
"We hebben toch al het Verdrag van Workum?" Het is begrijpelijk dat je bestaande structuren wilt gebruiken. Maar als we daar de beoogde Vereniging van maken, krijgt iedereen stemrecht over de BV. Bovendien zijn bij een gewone vereniging de bestuurders hoofdelijk aansprakelijk voor schulden. En ten slotte kán een gewone vereniging geen BV oprichten. De nieuwe Vereniging, met volledige rechtsbevoegdheid, staat los van het Verdrag: zonder geschiedenis, met eigen statuten en met een ander doel. "Waarom geen stichting dan?" Die heeft geen eigenaar en het bestuur kan zelfstandig besluiten nemen — dan heb jij niets meer te zeggen. "Waarom geen aandelen of certificaten?" We kunnen een Stichting Administratiekantoor (STAK) tussen jou en de BV plaatsen, die de waarde-overdracht netjes beheert. Maar dan heeft het bestuur van de STAK het stemrecht. Bovendien wordt de structuur dan nóg complexer, is het huis nog steeds niet van Ius en betaal je dividendbelasting. Heb je een aanmerkelijk belang (5% of meer), dan mag je ook nog in box 2 aftikken. "Ja, maar ik wil eigendom én bepalen wat er met mijn huis gebeurt." Dat is echt onverstandig. Ook dan is het huis niet van Ius, van ons allemaal. Bij overlijden erft de partner een eigendomsdeel, keuzes moeten wettelijk unaniem, bij persoonlijk faillissement ligt jouw aandeel ineens bij de curator en bij onenigheid kun je alleen naar de rechter. Wil je dat toch écht, ga dan naar funda.nl en regel het zelf.
We pakken het aan in vijf fasen; zie de flowchart hieronder. We zitten nu in de eerste fase: rustig inlezen en begrijpen wat er gaat gebeuren.
De eerste go/no-go-beslissing hangt af van voldoende niet-bindende toezeggingen. Een toezegging kost € 50 per deel. Dat bedrag betaalt de oprichting van de Vereniging en de BV, en gaat later van je inleg af. Wanneer er genoeg toezeggingen liggen, richten we de Vereniging en de BV op. Is alles opgericht, inclusief de bankrekening, dan gaan we naar fase 4. Daarin vragen we om bindende commitments: dán zit er een juridische verplichting aan vast.
We vragen bewust meer dan we nodig hebben: € 360.000 aan toezeggingen, € 330.000 aan commitments, voor een huis van € 300.000. Die marges zijn een bescherming: een deel van de toezeggers zal afvallen, uit koudwatervrees of veranderde omstandigheden. Door ruim boven het doel te vragen, verkleinen we de kans dat we het volgende doel niet halen.
1
Lezen
Dit stuk, thuis Vragen stellen Tot 24-10-2026
2
Toezegging
Niet bindend Minimum: € 360.000 Deadline 31-12-2026
3
Oprichting
Vereniging met volledige rechtsbevoegdheid, en BV Notaris en KvK
4
Commitment
Bindend Minimum: € 330.000 Deadline 31-03-2027
5
Aankoop
Huis: € 300.000 Keuring en vergunning Inleg via de notaris
1
FASE 1 · LEZEN EN VRAGEN
Je leest het plan en stelt je vragen
Neem dit stuk rustig door en kijk op moresvastgoed.org voor meer informatie. Heb je vragen, stuur dan een mail naar bestuur@moresvastgoed.org; dat is het snelst. Zorg dat je het plan begrijpt en zelf een keus maakt tussen wel of niet meedoen.
2
FASE 2 · TOEZEGGINGEN
Je zegt toe, zonder juridische gevolgen
Een toezegging betekent dat je een of meerdere leningdelen wilt verstrekken. Je bespreekt het thuis als dat nodig is, en je denkt serieus na over een commitment voor dat bedrag. Je zit juridisch nog niet aan een groot bedrag vast en kunt er zonder grote gevolgen op terugkomen. Op 24 oktober 2026, bij de jaarvergadering van het Verdrag van Workum, start fase 2 en worden de toezeggingen opengezet. Een toezegging kost € 50 per leningdeel, om alvast te wennen, en stelt ons in staat om de volgende fase te betalen.
Minimum€ 360.000 aan toezeggingen
3
FASE 3 · DE STRUCTUUR
Wij richten de Vereniging en de BV op
Halen we de € 360.000 aan toezeggingen, dan gaan we naar de notaris en de KvK: de Vereniging Vrienden van Mores met volledige rechtsbevoegdheid, en daaronder Mores Vastgoed BV. De € 50 per toezegging betaalt precies die oprichting. Halen we het doel niet, dan zetten we niets op, zit niemand ergens aan vast en krijgt iedereen de € 50 terug.
4
FASE 4 · COMMITMENTS
Je legt vast hoeveel je gaat lenen
Nu de juridische structuur aanwezig is, opent de commitmentlijst. Daar geef je opnieuw op voor hoeveel leningdelen je je vastlegt, dat mag meer of minder zijn dan je toezegging, want een gesprek thuis kan het beeld veranderen. Zorg dat je begrijpt wat er gaat gebeuren en wat er van jou verwacht wordt: als het bestuur je op aanwijzing van de notaris om jouw gecommitteerde inleg vraagt, moet je die betalen. Dat is een echte juridische verplichting en het bestuur kan je mogelijk in gebreke stellen als je niet levert. Stel vragen aan bestuur@moresvastgoed.org. Als we genoeg commitments krijgen, gaan we de laatste fase in. Commitments boven het doel worden in de wachtlijst geplaatst.
Minimum€ 330.000 aan commitments
5
FASE 5 · DE AANKOOP
Bod, keuring, notaris, sleutel
Met de commitments op zak gaan we bieden — nooit zonder bouwtechnische keuring en nooit zonder voorbehoud van de omgevingsvergunning. Is het bod geaccepteerd, dan maak je je inleg in één keer over naar de notaris, nooit naar een privérekening. Daarna loopt de huur, en krijg je elk jaar je rente, je aflossing en een rapportage.
Nodig€ 300.000 aan de notaris
TWEE LIJSTEN, WAAROM?
De toezeggingenlijst is vrijblijvend en meet of er genoeg draagvlak is om te beginnen. De commitmentlijst is bindend en is waar het geld daadwerkelijk vandaan komt. Voor beide geldt: wie het eerst komt, wie het eerst maalt.
De commitmentlijst blijft ook ná de aankoop bestaan. Stapt iemand uit, kan iemand bij de notaris niet betalen of overlijdt een deelnemer, dan neemt de bovenste op de lijst dat deel over. Daarom kan iemand altijd uitstappen zonder dat de BV in de problemen komt. En een plek op de commitmentlijst is een plek in de wachtrij om in te stappen. Bij een gerealiseerd huis hebben (oud-)huisgenoten voorrang.
8 Wie beslist wat
Besluit
Bij wie
Aankoop en verkoop van het huis, uitgaven boven € 10.000
(Jaar)vergadering van de Vereniging
Tijdelijk opschorten van de aflossing of uitstellen van de rente bij financiële nood
(Jaar)vergadering van de Vereniging
Benoeming en ontslag van het bestuur van de BV
(Jaar)vergadering van de Vereniging
Huurbeleid: opdracht aan de BV om de huurprijzen te verhogen of te verlagen
(Jaar)vergadering van de Vereniging
Vaststelling huurprijs voor nieuwe bewoning, financieel beleid
Bestuur van de BV (3 personen)
Onderhoudsbudget en onderhoudswerk tot € 1.000 per jaar
De Nestor, de oudste bewoner
Huur innen, jaarrekening, belastingaangifte, verdeling rente en aflossing
Bestuur van de BV
Er is geen maximum aan het aantal leningdelen dat je kunt verstrekken. Wel willen we een scheve stemverhouding vermijden. Een dergelijk groot belang begint bij meer dan 10% van de uitgifte, dus bij zeven leningdelen of meer. Wordt één deelnemer zo groot, dan kan het bestuur bij de toewijzing voorrang geven aan iemand anders op de lijst. Niemand wordt daarmee geweigerd; het is een volgordeafspraak, geen plafond.
Het bestuur van de BV bestaat normaal gesproken uit de voorzitter van de Vereniging, de Nestor van het huis en een deelnemer die geen van beide is. Bij de notaris tekent het voltallige bestuur van de BV de koop. Op dat moment is er natuurlijk nog geen Nestor; in diens plaats tekent de Magistraat.
Het bestuur van de BV rapporteert jaarlijks aan alle deelnemers en aan de mensen op de wachtlijst. Op de jaarvergadering leggen we het jaarverslag met de jaarrekening voor, samen met de begroting voor het komende jaar, zodat je vooraf ziet waarover je stemt.
Na de laatste aflossing
In 2056 is de laatste termijn betaald. Je bent dan volledig terugbetaald. Als dank krijg je een plaquette en een eeuwigdurend lidmaatschap van de Vereniging, omdat er dankzij jou een Ius-huis is.
Ook daarna bepaal je samen met de (oud-)bewoners en de andere oud-financiers wat er met het huis gebeurt. Vanaf het begin zijn deze groepen lid van de Vereniging en na 30 jaar blijven zij samen beslissen over het huis.
9 Risico's
Je leent ons een substantieel bedrag. Dan hoor je te weten wat de risico's zijn. Dit zijn ze, zonder verzachting, met wat we eraan doen.
Leegstand van kamers+
Bestaande studentenhuizen met een vergelijkbare constructie hebben geen leegstandsproblemen, vanwege de krapte op de markt voor studentenkamers en de binding met eigen huizen. Met Ius als vaste vijver is het risico op langdurige leegstand beperkt.
Toch kost elke maand dat een kamer leegstaat geld: € 450 aan gemiste huur, ruim 2% van de jaaromzet. Daarom is er een leegstandsreserve (zie hoofdstuk 5) en een financiële prikkel: is de reserve op peil en houden de bewoners het huis vol, dan kan het bestuur hen belonen, bijvoorbeeld met een lagere huur. Zo hebben de bewoners er zelf belang bij dat een vrijgekomen kamer snel een nieuwe huurder vindt.
Raakt de leegstandsreserve tóch leeg, dan volgen we de vaste volgorde uit de statuten; zie hieronder bij “Geen geld voor aflossing of rente”.
Onvoorzien onderhoud+
Een oud huis in het centrum kan een nieuw dak of een fundering nodig hebben. Daarom doen we geen bod zonder bouwtechnische keuring, en het bod vervalt bij meer dan € 10.000 achterstallig onderhoud. De BV houdt een onderhoudsreserve aan van minstens 3% van de huiswaarde. In 30 jaar is er ruim € 76.300 gespaard voor groot onderhoud, en een deel van het werk kunnen we zelf doen. Daarnaast is er ruim € 28.500 begroot voor klein, regulier onderhoud.
Raakt de onderhoudsreserve tóch leeg, dan volgen we dezelfde vaste volgorde uit de statuten; zie hieronder bij “Geen geld voor aflossing of rente”.
Geen geld voor aflossing of rente+
Kan de BV in een jaar haar rente en aflossing niet betalen, dan geldt de vaste volgorde uit de statuten: eerst de reserve voor onvoorziene uitgaven, dan het vrije saldo. Is ook dat ontoereikend, dan kan de vergadering van de Vereniging hierover beslissen. Die kan bijvoorbeeld de aflossing opschorten en de looptijd navenant verlengen. Of ze crediteert de verschuldigde rente: je krijgt dat geld later, zodra er weer geld is (zie hoofdstuk 5). Ook kan de onderhoudsreserve worden aangesproken. Pas als geen van deze maatregelen voldoende is, komt verkoop van het huis in beeld.
De aankoopprijs is duurder dan gedacht+
We rekenen in dit plan met een aankoopprijs van € 265.000. Door kosten koper komt het totaal uit rond € 290.000. Zien we een buitenkansje liggen, dan hebben we daarvoor ruimte: er staat € 330.000 aan commitments klaar. Dan moet er wel € 30.000 extra worden afgelost. Daarvoor gaat de rente iets omlaag, wordt de looptijd verlengd of gaat de huur omhoog. Dat leggen we voor aan de vergadering van de Vereniging.
Vergunningen+
Twee vergunningen bepalen of dit kan. De opkoopbescherming van de gemeente Enschede wordt in 2027 verlengd, met een uitzondering voor het binnensingelgebied. Daarom zoeken we alleen binnen de singel.
Daarnaast is een omgevingsvergunning nodig. Die eist onder meer dat studentenhuizen minstens 50 meter van elkaar liggen; onze vraag of ook daarvoor een uitzondering geldt binnen de singel, ligt nog bij de gemeente. We bieden nooit zonder voorbehoud van de omgevingsvergunning. Komt die er niet, dan gaat de koop niet door en krijg je je geld terug. Onderdeel van de omgevingsvergunning is een Bibob-onderzoek van ten hoogste twaalf weken.
Je geld zit lang vast+
De looptijd is 30 jaar. Twee keer per jaar, op 30 juni en 31 december, kun je eruit stappen, met een opzegtermijn van zes maanden. Je krijgt dan je inleg terug, minus de aflossing die je al hebt ontvangen. Stap je halverwege het jaar uit, dan ontvang je naar rato een halve aflossing. Leg hier dus alleen geld in dat je niet binnenkort nodig hebt: het rendement neemt juist toe naarmate de looptijd langer loopt. Bij overlijden krijgen de nabestaanden de inleg uitgekeerd zodra de bovenste op de wachtlijst het leningdeel heeft overgenomen.
Je wilt uitstappen, maar de wachtlijst is leeg+
Uitstappen werkt doordat iemand anders jouw deel overneemt. Is de wachtlijst leeg, maar is de BV financieel in staat om jouw deelneming over te nemen, dan kan dat ook: de BV lost je resterende inleg dan uit eigen middelen af. Ze is daartoe niet verplicht, maar mag het wel. Staat er niemand op de wachtlijst én kan de BV jouw inleg niet financieel verantwoorden? Dan moet het huis in het uiterste geval verkocht worden en dat raakt iedereen. Dat is helaas het moment dat de rest juist aanzet om een deel bij te kopen: het alternatief is het huis kwijt. Daar helpt de tijd bij: na de eerste jaren is het onderhoudsrisico afgenomen, is de uitstaande schuld bij elk leningdeel kleiner, staan de reserves gevuld en neemt de kans toe om de rente te verhogen. Wie dan uitstapt, geeft juist de beste jaren weg met het minste risico — en dat maakt overnemen aantrekkelijk.
Verlies dragen deelnemers naar rato van aantal leningdelen+
In het slechtste geval moet het huis verkocht worden en lijdt iedereen naar rato van het aantal leningdelen verlies. Dat risico slijt met de tijd. Na ongeveer zes jaar zijn de kosten koper via de aflossingen terugbetaald, en is de oorspronkelijke waarde van het huis groter dan de uitstaande schulden.
Zestig keer € 5.000 en Ius heeft een huis in de binnenstad.
Geen bank, geen hypotheek, geen huisjesmelker. Alleen wij, een notaris en een taxatierapport. Je geld komt met rente terug, en over dertig jaar staat er een huis dat van Ius is — zonder schuld, met € 171.509 aan risicomijdende voorzieningen.
Eigen schatting; huidige Ius-huur € 373, marktschatting 2027 € 533
Aantal verhuurbare kamers
4
Marktanalyse Ribbeltsweg 5; de hele begroting gaat uit van vier bewoners
Rente op de deelnemingen
4,5% vast
Annuïtair; gelijk jaarbedrag per leningdeel gedurende de volle looptijd
Looptijd
30 jaar
2027 t/m 2056; annuïtair vanaf jaar 1
Vennootschapsbelasting
19%
Laag tarief; aflossing is niet aftrekbaar, rente wel
Inflatie / huurindexatie
3,0% per jaar
De inflatie op de lange termijn (CBS/ECB) is 2%. Afgelopen 5 jaar is dat 3%. Financieel advies is om 3% te hanteren.
Gemeentelijke lasten
€ 1.123 per jaar
GBTwente.nl (OZB, afval, riool), GBLT.nl (waterschap); in jaar 1 € 1.440, inclusief de conceptaanvraag omgevingsvergunning
Opstalverzekering
€ 1.020
Ondernemersplein
Groot-onderhoudsnorm
€ 1.605 per jaar (jaar 1, +3%/jaar)
Financieel plan, tabblad Kosten Huis
Oprichtingskosten BV en vereniging
€ 3.085
KvK.nl; notariskosten oprichting zijn aftrekbaar
Alle bedragen komen uit het financieel plan: dertig jaar aan journaalposten, grootboek, balans en kasstroomoverzicht. Dat is nagekeken door diverse vakmensen uit de financiële sector, uit startups en uit de onroerendgoedsector; geen van hen heeft spannende zaken ontdekt. De statuten van de Vereniging en van de BV zijn te downloaden op moresvastgoed.org. Wat je hier leest is een samenvatting, geen juridisch document: bij tegenstrijdigheid gelden de statuten.
Vragen, twijfels en scherpe opmerkingen zijn welkom — liever nu dan bij de notaris: bestuur@moresvastgoed.org.
Namens het initiatief,
Bastiaan Lascaris
Mores Vastgoed BV i.o. · Vereniging Vrienden van Mores i.o.